Quem utiliza ou pretende utilizar a antecipação do saque-aniversário do FGTS precisa ficar atento a uma mudança importante que começa em 1º de novembro de 2026.
A partir dessa data, o número máximo de saques anuais que poderão ser antecipados será reduzido.
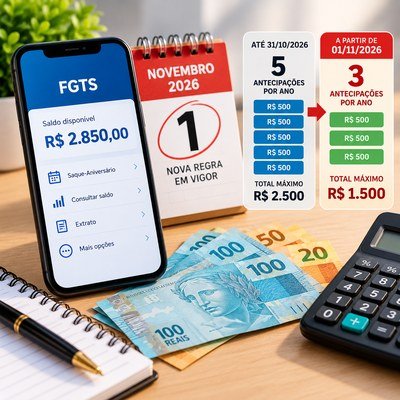
Atualmente, dentro da regra de transição, ainda é possível antecipar até cinco saques anuais, respeitando os demais requisitos.
A partir de novembro, o limite passa para três saques anuais.
Como cada parcela antecipada pode ter valor máximo de R$ 500, o valor máximo dentro dessa regra passa de até R$ 2.500 para até R$ 1.500.
Mas é importante entender um detalhe: a antecipação do saque-aniversário não é simplesmente um saque do FGTS.
Trata-se de uma operação de crédito em que os valores futuros do saque-aniversário são utilizados como garantia.
Por isso, antes de contratar, é importante conhecer as regras, os custos e principalmente entender o que acontece com o saldo do FGTS.
Neste guia, você vai entender o que muda no saque-aniversário do FGTS em novembro de 2026, qual será o novo limite, quem pode contratar e quais cuidados tomar antes de antecipar o dinheiro.
O que muda no saque-aniversário do FGTS em novembro de 2026?
A principal mudança prevista para 1º de novembro de 2026 está relacionada à quantidade de parcelas futuras que podem ser antecipadas.
Até 31 de outubro de 2026, podem ser utilizados até cinco saques anuais, observadas as demais condições da modalidade.
A partir de 1º de novembro de 2026, esse número cai para:
até três saques anuais.
Além disso, cada saque anual utilizado na antecipação deve respeitar os valores mínimos e máximos previstos pelas regras do FGTS.
O valor de cada parcela poderá ser:
mínimo de R$ 100
e
máximo de R$ 500.
Isso significa que, considerando três parcelas no valor máximo permitido, a operação poderá chegar a:
3 × R$ 500 = R$ 1.500
Esse é um dos principais motivos pelos quais o assunto deve ganhar atenção dos trabalhadores nas próximas semanas.
Quanto era possível antecipar antes da mudança?
Durante o período de transição, válido até 31 de outubro de 2026, poderão ser utilizados até cinco saques anuais.
Se todos atingirem o limite máximo de R$ 500:
5 × R$ 500 = R$ 2.500
A partir de novembro:
3 × R$ 500 = R$ 1.500
Portanto, considerando os valores máximos previstos na regra, existe uma diferença potencial de:
R$ 1.000.
É importante destacar que isso não significa que todas as pessoas conseguirão receber exatamente esses valores.
O montante disponível depende do saldo existente no FGTS e das condições da operação.
A antecipação do FGTS é um empréstimo?
Sim.
Esse é um ponto que muitas pessoas confundem.
Quando alguém faz a antecipação do saque-aniversário, está contratando uma operação de crédito com uma instituição financeira.
O pagamento ocorre utilizando os futuros valores do saque-aniversário do trabalhador.
Em outras palavras, o banco antecipa o dinheiro agora e posteriormente recebe os valores diretamente do FGTS conforme as parcelas anuais utilizadas na operação.
Por isso, apesar de o trabalhador não precisar pagar uma prestação mensal tradicional, existe um custo financeiro na operação.
A instituição cobra juros pela antecipação.
Como funciona a antecipação do saque-aniversário?
Imagine uma pessoa que possui saldo no FGTS e aderiu ao saque-aniversário.
Ao contratar a antecipação, ela autoriza uma instituição financeira habilitada a consultar os valores disponíveis e utilizar os futuros saques como garantia.
O banco calcula quanto poderá antecipar e apresenta:
- valor disponível;
- taxa de juros;
- valor líquido recebido;
- quantidade de saques utilizados;
- condições da operação.
Se o trabalhador aceitar, parte do saldo do FGTS fica vinculada à operação.
Nos anos seguintes, quando chegar o período correspondente ao saque-aniversário, o valor destinado àquela antecipação será repassado à instituição financeira.
O que acontece com o saldo do FGTS?
Ao contratar uma antecipação, parte do saldo necessário para garantir a operação fica bloqueada.
Esse bloqueio costuma gerar dúvidas porque o valor bloqueado pode parecer maior do que o dinheiro efetivamente recebido pelo trabalhador.
Isso acontece porque o cálculo considera o saldo necessário para gerar as parcelas do saque-aniversário que servirão de garantia.
Portanto, não é correto imaginar que todo o valor que aparece como bloqueado foi recebido como empréstimo.
Antes de contratar, verifique no aplicativo e na instituição financeira:
quanto você receberá
e
quanto ficará comprometido no FGTS.
Quem pode antecipar o saque-aniversário?
Para utilizar essa modalidade, o trabalhador precisa estar na sistemática do saque-aniversário e possuir saldo elegível no FGTS.
Também é necessário autorizar a instituição financeira a consultar as informações necessárias para a operação.
A contratação não acontece automaticamente.
O trabalhador precisa escolher uma instituição financeira habilitada e verificar as condições oferecidas.
Existe prazo de espera para antecipar?
Sim, existe uma regra importante que já está em vigor.
Quem faz a adesão ao saque-aniversário precisa observar o prazo previsto para autorizar a consulta e o bloqueio do saldo destinado à antecipação.
Pelas regras atuais, o trabalhador deve aguardar 90 dias após a adesão ao saque-aniversário antes de autorizar a instituição financeira para esse tipo de operação.
Por isso, aderir hoje ao saque-aniversário não significa necessariamente conseguir contratar uma antecipação imediatamente.
A mudança de novembro acaba com a antecipação?
Não.
A antecipação do saque-aniversário continuará existindo.
O que muda é principalmente o limite de parcelas futuras que poderão ser usadas nas novas operações.
A partir de novembro de 2026, serão permitidos no máximo três saques anuais dentro das condições estabelecidas.
Portanto, a modalidade não está sendo encerrada.
Ela está ficando mais limitada.
E quem já possui uma antecipação?
Quem já possui uma operação contratada deve verificar as condições específicas do contrato e a situação apresentada no aplicativo FGTS.
A nova etapa da regra está relacionada às condições para as novas antecipações.
Além disso, existe outra exigência importante: uma nova contratação pode depender da quitação da antecipação vigente relacionada ao próximo saque-aniversário.
Por isso, não é recomendável assumir que será possível contratar uma nova antecipação simplesmente porque existe saldo adicional no FGTS.
Posso fazer mais de uma antecipação?
As novas regras limitam as operações relacionadas a cada competência do saque-aniversário.
Cada saque anual poderá estar vinculado a apenas uma operação.
Além disso, uma nova contratação fica condicionada às regras de quitação da operação vigente referente ao próximo saque.
Na prática, o sistema ficou mais restritivo do que era anteriormente.
Qual será o valor mínimo?
Cada saque anual utilizado na operação deve representar pelo menos:
R$ 100
e no máximo:
R$ 500.
Como o limite passa para três saques anuais a partir de novembro, uma operação utilizando três parcelas de R$ 100 teria como referência R$ 300.
Já utilizando três parcelas no limite máximo:
R$ 1.500.
O valor efetivamente oferecido pelo banco dependerá do saldo e da operação realizada.
Vale a pena antecipar o saque-aniversário?
Depende da situação.
A antecipação pode parecer atraente porque o pagamento não ocorre por meio de parcelas mensais descontadas da conta bancária.
Porém, isso não significa que o dinheiro seja gratuito.
Existe cobrança de juros e parte do FGTS ficará comprometida.
Por isso, antes de contratar, pergunte:
Para que vou utilizar o dinheiro?
Qual é a taxa de juros?
Qual é o valor líquido que vou receber?
Quanto do meu FGTS ficará bloqueado?
Quantos anos de saque-aniversário estou antecipando?
Essas perguntas ajudam a avaliar se a operação realmente faz sentido.
Quando a antecipação pode fazer sentido?
Uma pessoa que possui uma dívida muito cara pode avaliar se a antecipação custa menos do que os juros pagos nessa dívida.
Por exemplo, dívidas de cartão de crédito ou cheque especial podem ter custos elevados.
Nesse cenário, trocar uma dívida muito cara por uma operação mais barata pode fazer sentido financeiramente.
Mas é necessário comparar as taxas.
Não basta contratar a antecipação e continuar utilizando o cartão da mesma forma.
Caso contrário, a pessoa pode comprometer o FGTS e ainda criar novas dívidas.
Quando pode não valer a pena?
Antecipar o FGTS para compras por impulso exige cuidado.
Imagine utilizar vários anos de saque-aniversário para comprar:
- roupas;
- celular sem necessidade;
- viagem não planejada;
- produtos em promoção;
- presentes;
- itens que poderiam esperar.
O dinheiro é recebido rapidamente, mas o saldo do FGTS permanece comprometido.
Por isso, o fato de a contratação ser fácil não significa que ela seja uma boa decisão.
Compare as taxas antes de contratar
Outro detalhe importante é que o trabalhador não precisa aceitar a primeira proposta que aparecer.
Segundo informações oficiais do FGTS, há diversas instituições financeiras habilitadas a oferecer a antecipação.
As condições podem variar.
Por isso, compare:
- taxa de juros;
- Custo Efetivo Total, quando informado;
- valor líquido liberado;
- quantidade de parcelas antecipadas;
- atendimento da instituição;
- condições para quitação.
Pequenas diferenças nas taxas podem alterar o valor recebido.
Cuidado com golpes envolvendo FGTS
Sempre que existe grande procura por algum benefício financeiro, aparecem também tentativas de fraude.
Desconfie de mensagens dizendo:
“Seu FGTS foi liberado. Clique aqui.”
“Receba seu saque agora.”
“Antecipe sem consulta e sem juros.”
“Você tem dinheiro esquecido no FGTS.”
Evite clicar em links desconhecidos recebidos por SMS, WhatsApp ou redes sociais.
Para consultar informações do FGTS, dê preferência aos canais oficiais e ao aplicativo FGTS.
Também nunca forneça senhas, códigos de autenticação ou dados bancários para desconhecidos.
Saque-aniversário e saque-rescisão são diferentes
É muito importante não confundir as duas modalidades.
No saque-rescisão, que é a modalidade padrão, o trabalhador demitido sem justa causa pode ter acesso ao saldo da conta vinculada, além da multa rescisória quando aplicável.
Já quem optou pelo saque-aniversário pode retirar anualmente parte do saldo.
Por outro lado, enquanto estiver nessa modalidade, em caso de demissão sem justa causa, normalmente não poderá sacar imediatamente todo o saldo da conta apenas por causa da demissão.
A multa rescisória continua sendo devida quando aplicável.
Essa diferença precisa ser considerada antes de optar pelo saque-aniversário.
Posso voltar para o saque-rescisão?
O trabalhador pode solicitar o retorno ao saque-rescisão, desde que observe as condições previstas.
Entretanto, a mudança não ocorre imediatamente.
Existe um período de carência para que a alteração passe a valer.
Além disso, operações de antecipação em andamento podem impedir a mudança enquanto houver valores comprometidos.
Por isso, antes de aderir ao saque-aniversário apenas para conseguir um empréstimo, vale entender também os efeitos de longo prazo.
O que fazer antes de novembro?
Se você está pensando em antecipar o FGTS apenas porque o limite diminuirá, não tome uma decisão apressada.
O fato de uma regra mudar não transforma automaticamente uma operação de crédito em uma boa oportunidade.
Compare custos e avalie a necessidade real.
Em especial, evite contratar simplesmente por medo de “perder a oportunidade”.
Dinheiro emprestado continua sendo dinheiro que possui um custo.
Perguntas frequentes sobre as novas regras do FGTS
O que muda no saque-aniversário em novembro de 2026?
A partir de 1º de novembro de 2026, o limite de saques anuais que poderão ser utilizados na antecipação passa de até cinco para até três.
Quanto poderei antecipar depois de novembro?
Cada saque anual utilizado poderá ter valor entre R$ 100 e R$ 500 dentro das regras. Considerando três parcelas no máximo de R$ 500, o total chega a R$ 1.500.
Até quando vale o limite de cinco parcelas?
A regra de transição permitindo até cinco saques anuais é válida até 31 de outubro de 2026.
O saque-aniversário vai acabar?
Não. A modalidade continua existindo. A alteração afeta as condições da antecipação.
Antecipação do saque-aniversário tem juros?
Sim. Trata-se de uma operação de crédito oferecida por instituições financeiras.
Preciso pagar parcelas todos os meses?
Normalmente, o pagamento da antecipação ocorre por meio dos futuros valores do saque-aniversário utilizados como garantia, e não por boletos mensais tradicionais.
Posso antecipar assim que aderir ao saque-aniversário?
Não necessariamente. Pelas regras atuais, existe um prazo de 90 dias após a adesão antes da autorização para a operação de antecipação.
Quanto é bloqueado do FGTS?
O valor bloqueado depende do saldo necessário para garantir as parcelas antecipadas. Ele não corresponde necessariamente ao valor líquido que o trabalhador recebe.
Posso antecipar em qualquer banco?
A operação deve ser feita em uma instituição financeira habilitada para trabalhar com a antecipação do saque-aniversário.
Nova regra merece atenção, mas não exige pressa
A mudança de 1º de novembro de 2026 reduz o número máximo de saques anuais antecipáveis de cinco para três.
Na prática, considerando o limite máximo de R$ 500 por saque anual, o teto de referência dentro da regra passa de R$ 2.500 para R$ 1.500.
Para quem pretende utilizar a antecipação, essa informação é importante.
Mas também é importante não transformar a mudança de regra em motivo para contratar crédito sem necessidade.
Antes de decidir, compare taxas, verifique o valor líquido disponível e entenda quanto do seu FGTS ficará comprometido.
O FGTS é um recurso importante para o trabalhador.
Usá-lo como garantia pode ser útil em algumas situações, mas deve ser uma decisão consciente — e não apenas uma resposta à facilidade de receber dinheiro rapidamente.