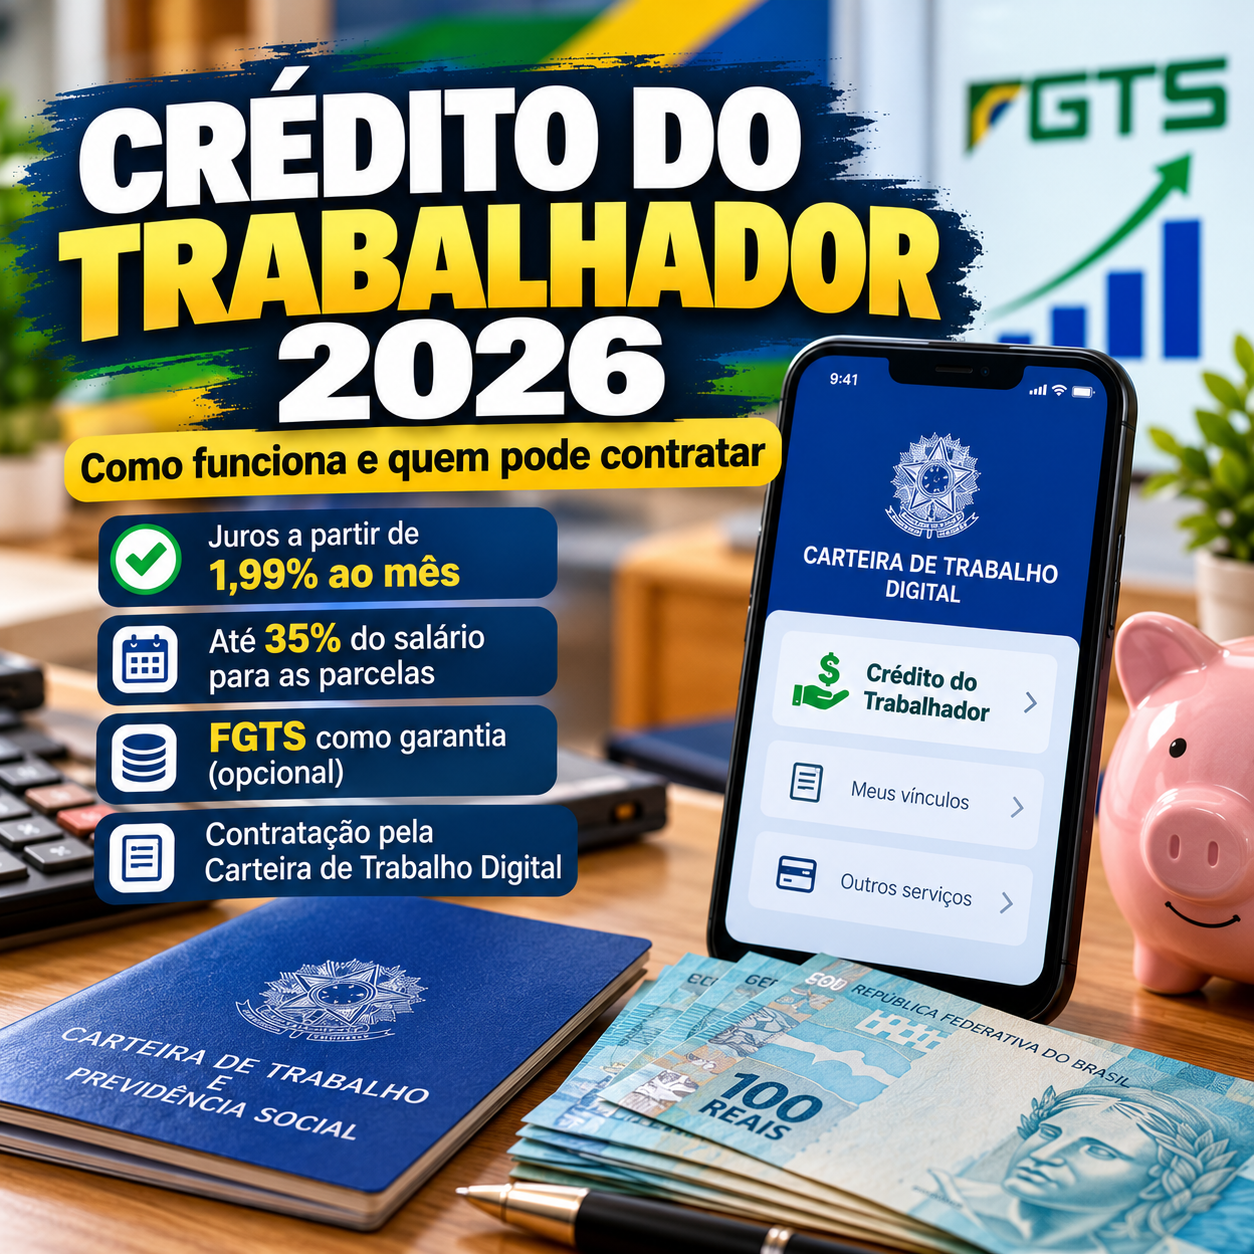
Quem trabalha com carteira assinada provavelmente já encontrou no aplicativo da Carteira de Trabalho Digital alguma opção relacionada ao Crédito do Trabalhador.
E, depois das mudanças mais recentes, surgiu outra dúvida bastante importante:
vale a pena usar o FGTS como garantia para conseguir um empréstimo com juros menores?
Eu fui conferir as regras oficiais porque esse é exatamente o tipo de assunto em que uma informação mal explicada pode fazer alguém tomar uma decisão financeira ruim.
A primeira coisa que precisa ficar clara é esta:
o Crédito do Trabalhador é um empréstimo consignado.
O dinheiro não vem do FGTS.
O banco libera o crédito e as parcelas são descontadas diretamente do salário. O FGTS pode ser usado apenas como garantia complementar, se o trabalhador quiser.
Em outubro de 2026, uma atualização importante passou a estabelecer que, nas operações com uso de garantia, os juros podem ter limite de 1,99% ao mês, dentro das condições previstas pelo programa.
Mas isso não significa que todo trabalhador receberá a mesma taxa ou que qualquer empréstimo será uma boa escolha.
Neste guia, vou explicar como funciona o Crédito do Trabalhador 2026, quem pode contratar, como pedir propostas pela Carteira de Trabalho Digital, como funciona o FGTS como garantia e o que acontece se o trabalhador for demitido.
O que é o Crédito do Trabalhador?
O Crédito do Trabalhador é uma modalidade de empréstimo consignado voltada principalmente para trabalhadores do setor privado.
A principal diferença em relação a um empréstimo pessoal comum é que a prestação é descontada diretamente da folha de pagamento.
Como o banco recebe a parcela diretamente do salário, o risco de inadimplência tende a ser menor.
Isso pode permitir taxas de juros inferiores às encontradas em modalidades como:
- cheque especial;
- rotativo do cartão de crédito;
- alguns empréstimos pessoais;
- financiamentos de curto prazo sem garantia.
A proposta do programa é justamente ampliar o acesso dos trabalhadores com vínculo formal ao crédito consignado privado.
Quem pode contratar o Crédito do Trabalhador?
Entre os grupos atendidos pelo programa estão trabalhadores com vínculo formal, incluindo:
- trabalhadores contratados pela CLT;
- empregados domésticos;
- trabalhadores rurais elegíveis;
- empregados de MEI;
- determinados diretores não empregados que possuem FGTS.
Também existem regras específicas relacionadas ao vínculo trabalhista e à existência de outros consignados.
Por exemplo, o trabalhador não pode simplesmente contratar vários empréstimos consignados diferentes sobre o mesmo vínculo de trabalho.
Em geral, é permitido um empréstimo por vínculo empregatício.
Quem possui dois vínculos elegíveis pode ter operações relacionadas a cada um deles, observadas as regras do programa e a análise das instituições financeiras.
Como solicitar o Crédito do Trabalhador pela Carteira de Trabalho Digital?
O processo pode começar pelo aplicativo Carteira de Trabalho Digital, a CTPS Digital.
Depois de entrar no aplicativo, procure a área destinada a empréstimos e simulações.
Ao solicitar propostas, o trabalhador autoriza o compartilhamento de algumas informações necessárias com as instituições financeiras habilitadas.
Entre esses dados podem estar:
- nome;
- CPF;
- salário;
- tempo de empresa;
- informações do vínculo empregatício.
Segundo o Ministério do Trabalho e Emprego, as propostas podem chegar em até 24 horas.
Essa é uma das partes que considero mais interessantes do sistema.
Em vez de aceitar imediatamente a oferta do banco onde você já possui conta, é possível comparar propostas.
E, em crédito, comparar pode representar uma diferença grande no valor final pago.
Também posso contratar diretamente no banco?
Sim.
Além da Carteira de Trabalho Digital, instituições financeiras habilitadas podem oferecer o Crédito do Trabalhador em seus próprios canais.
Isso inclui aplicativos e outros meios digitais dos bancos participantes.
Mas existe uma vantagem em começar pela CTPS Digital:
você pode receber propostas de diferentes instituições e comparar.
Se for diretamente a um único banco, verá basicamente as condições oferecidas por aquela instituição.
Por isso, eu não fecharia contrato sem comparar pelo menos algumas propostas.
Quanto do salário pode ser comprometido?
A margem consignável do Crédito do Trabalhador pode chegar a 35% da remuneração disponível, conforme as regras aplicáveis.
Em termos simples, existe um limite para evitar que todo o salário seja consumido pelo empréstimo.
Imagine um trabalhador com remuneração disponível de R$ 3.000.
Uma margem de 35% representaria, como referência:
R$ 3.000 × 35% = R$ 1.050.
Isso não quer dizer que seja uma boa ideia assumir uma prestação de R$ 1.050.
Esse é um ponto importante.
Limite permitido não é a mesma coisa que limite saudável para o orçamento.
Uma pessoa que já paga aluguel, alimentação, transporte, escola e outras parcelas pode ficar apertada mesmo usando muito menos que 35%.
Eu analisaria primeiro quanto realmente sobra no orçamento.
Como funciona o FGTS como garantia?
Esta é provavelmente a parte que mais gera confusão.
O trabalhador pode optar por utilizar parte do FGTS como garantia da operação.
Mas isso não significa sacar o FGTS para receber o empréstimo.
O dinheiro continua na conta vinculada.
Ele funciona como uma proteção adicional para a instituição financeira caso determinadas situações previstas no contrato ocorram.
Segundo as regras divulgadas pelo Ministério do Trabalho, o trabalhador pode optar por utilizar como garantia:
até 10% do saldo do FGTS
e, conforme as condições aplicáveis,
até 100% da multa rescisória.
O uso é facultativo.
Ou seja:
ninguém é obrigado a oferecer o FGTS como garantia para contratar o Crédito do Trabalhador.
Usar o FGTS como garantia significa perder esse dinheiro?
Não automaticamente.
Ao contratar, o trabalhador não entrega imediatamente aquela parte do FGTS ao banco.
O saldo continua existindo.
O que acontece é que parte dele pode ficar vinculada às condições da operação.
Na prática, o banco ganha uma proteção maior.
E justamente por assumir menos risco pode oferecer condições melhores em algumas operações.
O problema aparece se ocorrer uma situação em que a garantia possa ser acionada.
Por isso, antes de marcar qualquer opção no aplicativo, eu leria exatamente:
- quanto do FGTS ficará comprometido;
- qual taxa será oferecida com garantia;
- qual taxa seria oferecida sem garantia;
- quanto você pagará no total.
Qual é a taxa de juros do Crédito do Trabalhador?
Uma atualização divulgada pelo Ministério da Fazenda estabelece que, nas contratações com uso de garantia, a taxa de juros fica limitada a:
1,99% ao mês.
Isso vale nas condições previstas tanto para contratações pela CTPS Digital quanto pelos canais próprios das instituições participantes.
Mas existe uma diferença importante:
1,99% é limite, não significa que essa será obrigatoriamente a taxa oferecida.
Um banco pode oferecer 1,7%.
Outro pode oferecer 1,5%.
Outro pode chegar perto do limite.
Tudo dependerá da análise da instituição, do contrato e das condições oferecidas.
É justamente por isso que comparar propostas é tão importante.
1,99% ao mês é barato?
Depende da comparação.
Quando alguém olha apenas “1,99%”, pode parecer pouco.
Mas juros mensais se acumulam.
Por outro lado, quando comparados a modalidades muito caras, como rotativo do cartão ou cheque especial, o consignado pode apresentar uma diferença relevante.
Então eu não perguntaria:
“A taxa é baixa?”
Perguntaria:
“É mais baixa que a dívida que estou substituindo?”
Essa diferença muda tudo.
Quando o Crédito do Trabalhador pode fazer sentido?
Uma situação em que eu consideraria avaliar a modalidade seria a troca de uma dívida muito cara por outra de custo menor.
Imagine alguém com saldo elevado no cartão de crédito.
Se a pessoa consegue trocar essa dívida por um empréstimo com:
- taxa menor;
- parcela previsível;
- prazo definido;
pode haver uma economia financeira.
Mas existe uma condição:
não voltar a criar a mesma dívida no cartão.
Senão a pessoa termina com:
empréstimo consignado + dívida nova no cartão.
E a situação fica pior do que antes.
Quando eu evitaria esse empréstimo?
Eu teria bastante cuidado ao contratar para:
- comprar celular;
- viajar;
- fazer compras por impulso;
- gastar na Black Friday;
- bancar festas;
- comprar presentes;
- aumentar o padrão de consumo.
O Crédito do Trabalhador pode ter juros menores que outras modalidades.
Mas continua sendo dívida.
A facilidade de contratação não transforma dinheiro emprestado em dinheiro extra.
O que acontece se eu for demitido?
Essa é outra dúvida muito importante.
Se ocorrer uma demissão e houver garantia vinculada ao contrato, os mecanismos previstos podem ser usados para amortizar parte da dívida.
Se ainda existir saldo depois da utilização das garantias, a dívida não simplesmente desaparece.
O trabalhador poderá precisar:
- continuar pagando com recursos próprios;
- renegociar com a instituição financeira;
- ou ter o saldo tratado conforme as regras de um novo vínculo empregatício elegível.
Por isso, quem trabalha em um setor com maior risco de demissão deveria analisar esse cenário antes de contratar.
E se eu pedir demissão?
A situação é diferente.
Segundo o Ministério do Trabalho e Emprego, se o trabalhador pedir demissão, a dívida continua existindo.
Nesse caso, o FGTS não poderá ser utilizado da mesma forma para quitar aquela dívida decorrente da demissão voluntária.
Portanto, pedir demissão não cancela o empréstimo.
Posso desistir depois de contratar?
Existe direito de desistência dentro do prazo previsto.
O Ministério do Trabalho informa que o trabalhador pode desistir do empréstimo em até sete dias corridos após o recebimento do dinheiro, desde que devolva integralmente o valor recebido à instituição financeira.
É uma proteção importante.
Mas eu não contrataria pensando:
“Depois eu decido se quero.”
Empréstimo deve ser analisado antes da assinatura.
Crédito do Trabalhador e saque-aniversário são a mesma coisa?
Não.
Essa confusão acontece porque os dois assuntos envolvem FGTS.
No saque-aniversário, o trabalhador opta por retirar anualmente uma parte do saldo do Fundo.
Também existe a possibilidade de antecipar esses futuros saques por meio de uma operação de crédito.
Já no Crédito do Trabalhador, o principal mecanismo de pagamento são as parcelas descontadas do salário.
O FGTS entra como garantia opcional.
São produtos diferentes.
Leia também no FinanBR: nosso guia sobre as novas regras da antecipação do saque-aniversário do FGTS.
Esse link interno é importante porque muita gente que chegar a este artigo estará justamente comparando as duas modalidades.
Preciso aderir ao saque-aniversário para usar o Crédito do Trabalhador?
Não.
O Crédito do Trabalhador não substituiu o saque-aniversário e não exige que as duas modalidades sejam tratadas como uma coisa só.
O próprio Ministério do Trabalho esclarece que quem não possui crédito pela antecipação do saque-aniversário pode utilizar o Crédito do Trabalhador, desde que cumpra os requisitos.
Quantos empréstimos posso ter?
A regra geral do programa é de um empréstimo por vínculo de trabalho.
Então imagine alguém que trabalha formalmente em duas empresas diferentes e possui dois vínculos elegíveis.
Essa pessoa pode ter uma operação ligada a cada vínculo, observados os critérios.
Mas isso não quer dizer que seja financeiramente aconselhável usar toda a capacidade disponível.
Quanto mais parcelas fixas entram no orçamento, menos margem sobra para imprevistos.
Como comparar as propostas corretamente?
Eu não compararia apenas o valor da prestação.
Esse é um dos erros mais comuns.
Imagine:
Banco A
Parcela: R$ 300
Prazo: 24 meses
Total aproximado das parcelas: R$ 7.200
Banco B
Parcela: R$ 250
Prazo: 36 meses
Total aproximado: R$ 9.000
A segunda parcela parece mais barata.
Mas o custo total é maior.
Por isso, observe principalmente:
- taxa mensal;
- taxa anual;
- número de parcelas;
- valor liberado;
- valor total pago;
- Custo Efetivo Total (CET);
- seguros ou serviços adicionais.
O CET é uma das informações mais importantes.
Ele mostra melhor o custo real da operação.
Não olhe apenas para a taxa anunciada
Um banco pode anunciar uma taxa aparentemente menor.
Mas o contrato pode incluir outros custos.
Por isso, sempre confira o CET antes de aceitar.
Também não aceite serviços adicionais sem entender.
Seguro, pacote bancário e outros produtos podem aumentar o custo.
Dá para usar o empréstimo para quitar cartão?
Sim, o dinheiro recebido pode ser utilizado conforme a necessidade do trabalhador.
E substituir uma dívida de cartão muito cara por crédito mais barato pode fazer sentido.
Mas faça a conta antes.
Descubra:
quanto falta para quitar o cartão
qual o custo mensal da dívida atual
quanto custará o novo empréstimo
Só troque se a nova dívida realmente for mais vantajosa.
O 13º salário pode evitar a necessidade do empréstimo?
Em alguns casos, sim.
Como estamos chegando ao período de pagamento do 13º salário, vale fazer essa conta antes de contratar.
Imagine que você tenha R$ 2.500 de dívida no cartão e receberá R$ 2.000 de 13º.
Talvez seja possível negociar a dívida e reduzir muito o valor sem precisar assumir um empréstimo de vários anos.
No FinanBR, já temos um guia completo sobre 13º salário 2026, cálculo, datas e como utilizar melhor esse dinheiro.
Vale criar um link interno aqui.
Quanto mais os artigos relacionados estiverem conectados, mais fácil fica para o leitor navegar pelo site — e também para o Google entender a estrutura dos conteúdos.
Posso contratar se estiver negativado?
A existência de restrições não garante aprovação nem reprovação automática.
Quem decide liberar o crédito é a instituição financeira.
O programa oferece o mecanismo de consignação e as garantias, mas os bancos continuam fazendo análise.
Portanto, não existe garantia de aprovação.
Desconfie de qualquer pessoa que diga:
“Crédito do Trabalhador aprovado para todos sem análise.”
Cuidado com golpes
Um programa envolvendo empréstimos e FGTS inevitavelmente atrai golpistas.
Desconfie de mensagens como:
“Seu Crédito do Trabalhador foi aprovado. Clique aqui.”
“Pague uma taxa para liberar seu consignado.”
“Envie seu código Gov.br para receber o empréstimo.”
“Temos acesso exclusivo ao seu FGTS.”
Não forneça:
- senha do Gov.br;
- senha bancária;
- código recebido por SMS;
- código do WhatsApp;
- dados completos do cartão.
E não faça Pix antecipado para “liberar crédito”.
Use a Carteira de Trabalho Digital e os canais oficiais das instituições financeiras habilitadas.
Como contratar com mais segurança
Eu seguiria este roteiro:
1. Abra a CTPS Digital
Entre com sua conta Gov.br.
2. Faça uma simulação
Escolha o valor e o prazo desejados.
3. Solicite propostas
Autorize o compartilhamento necessário dos dados.
4. Espere as ofertas
As instituições habilitadas podem enviar propostas em até 24 horas.
5. Compare
Não escolha automaticamente a primeira.
Olhe taxa, CET e total pago.
6. Avalie a garantia
Compare a proposta com e sem FGTS como garantia, quando disponível.
7. Leia o contrato
Principalmente as regras para demissão e inadimplência.
8. Só então contrate
Não tenha pressa.
Crédito bom é aquele que resolve um problema financeiro — não aquele que cria outro.
Exemplo prático
Imagine alguém que possui uma dívida de R$ 5.000.
Ela paga juros muito altos no cartão e recebe uma proposta de Crédito do Trabalhador por um custo significativamente menor.
Nesse cenário, pode valer a pena substituir a dívida.
Mas agora imagine outra pessoa sem nenhuma dívida.
Ela vê R$ 5.000 disponíveis no aplicativo e pensa em comprar um celular.
A situação é completamente diferente.
Nas duas hipóteses, o banco pode aprovar.
Mas a utilidade financeira do empréstimo não é a mesma.
Por isso, aprovação não deve ser confundida com recomendação.
Vale a pena usar o FGTS como garantia?
Eu responderia:
depende do desconto que você recebe em troca.
Se o uso da garantia reduz significativamente os juros, existe um benefício financeiro claro.
Agora, se a diferença de taxa for muito pequena, talvez você prefira não comprometer parte do FGTS.
Faça esta comparação:
Empréstimo sem garantia
Taxa: X
Total pago: Y
Empréstimo com FGTS como garantia
Taxa: X
Total pago: Y
Aí você consegue enxergar quanto realmente economizará por oferecer a garantia.
Perguntas frequentes sobre o Crédito do Trabalhador 2026
O que é o Crédito do Trabalhador?
É uma modalidade de empréstimo consignado destinada a trabalhadores elegíveis do setor privado, com parcelas descontadas diretamente do salário.
Quem pode contratar?
Entre os públicos elegíveis estão trabalhadores CLT, domésticos, rurais, empregados de MEI e outros perfis previstos nas regras do programa.
Quanto do salário pode ser usado?
A margem consignável pode chegar a 35% da remuneração disponível, observadas as regras aplicáveis.
O uso do FGTS é obrigatório?
Não. Utilizar FGTS como garantia é opcional.
Quanto do FGTS pode ser usado como garantia?
As regras permitem a utilização de até 10% do saldo do FGTS e, nas condições aplicáveis, até 100% da multa rescisória como garantia.
Qual é a taxa máxima de juros?
Nas operações com garantia abrangidas pela nova regra, o Ministério da Fazenda informa limite de 1,99% ao mês.
Posso contratar pela Carteira de Trabalho Digital?
Sim. A CTPS Digital permite solicitar propostas de instituições habilitadas.
Quanto tempo demora para receber propostas?
Segundo o MTE, as propostas podem chegar em até 24 horas após a solicitação e autorização dos dados.
O que acontece se eu for demitido?
As garantias previstas podem ser utilizadas para amortizar a dívida. Se restar saldo, o trabalhador continua responsável pelo pagamento.
E se eu pedir demissão?
A dívida permanece e o tratamento do FGTS é diferente do desligamento em que as garantias previstas podem ser acionadas.
Crédito do Trabalhador é saque-aniversário?
Não. São modalidades diferentes.
Posso desistir depois de contratar?
O trabalhador pode exercer o direito de desistência dentro do prazo previsto, devolvendo integralmente o valor recebido.
Afinal, vale a pena?
O Crédito do Trabalhador pode ser útil principalmente para quem consegue substituir uma dívida muito cara por outra com custo menor.
Mas eu não enxergaria a modalidade como uma oportunidade de simplesmente aumentar o consumo.
Antes de contratar, faça três contas:
Quanto devo hoje?
Quanto pagarei no novo empréstimo?
Quanto do meu salário ficará comprometido todos os meses?
Se o empréstimo reduzir juros e ajudar a organizar o orçamento, pode existir vantagem.
Se ele apenas criar uma nova parcela para financiar algo que poderia esperar, talvez não seja a melhor decisão.
E existe mais um cuidado:
FGTS é patrimônio do trabalhador.
Usá-lo como garantia pode permitir juros menores, mas essa decisão precisa ser consciente.
Compare propostas.
Leia o contrato.
Observe o CET.
E só assuma uma parcela que continuará cabendo no seu orçamento mesmo se algum gasto inesperado aparecer.
Fontes oficiais consultadas
Crédito do Trabalhador — Ministério do Trabalho e Emprego, Perguntas frequentes — MTE e Regras atualizadas — Ministério da Fazenda.
Aviso: Este artigo tem caráter informativo e educacional. A contratação de crédito deve considerar as condições individuais, taxas, CET e capacidade de pagamento.