Nos últimos dias, muita gente que é MEI começou a ver manchetes dizendo que o governo vai “perdoar as dívidas do MEI”.
Quando li isso pela primeira vez, a minha dúvida foi a mesma que provavelmente muita gente teve:
quer dizer que qualquer dívida do MEI vai simplesmente desaparecer?
Fui olhar a nova lei e as orientações publicadas pela Procuradoria-Geral da Fazenda Nacional, e a resposta é: não é tão simples assim.
Existe, sim, um perdão importante de dívidas.
Mas ele não alcança toda e qualquer dívida de quem possui um CNPJ MEI.
A nova regra se aplica principalmente à contribuição previdenciária federal do MEI, dentro das condições previstas pela Lei Complementar nº 238, sancionada em 21 de outubro de 2026.
E existe outro detalhe importante:
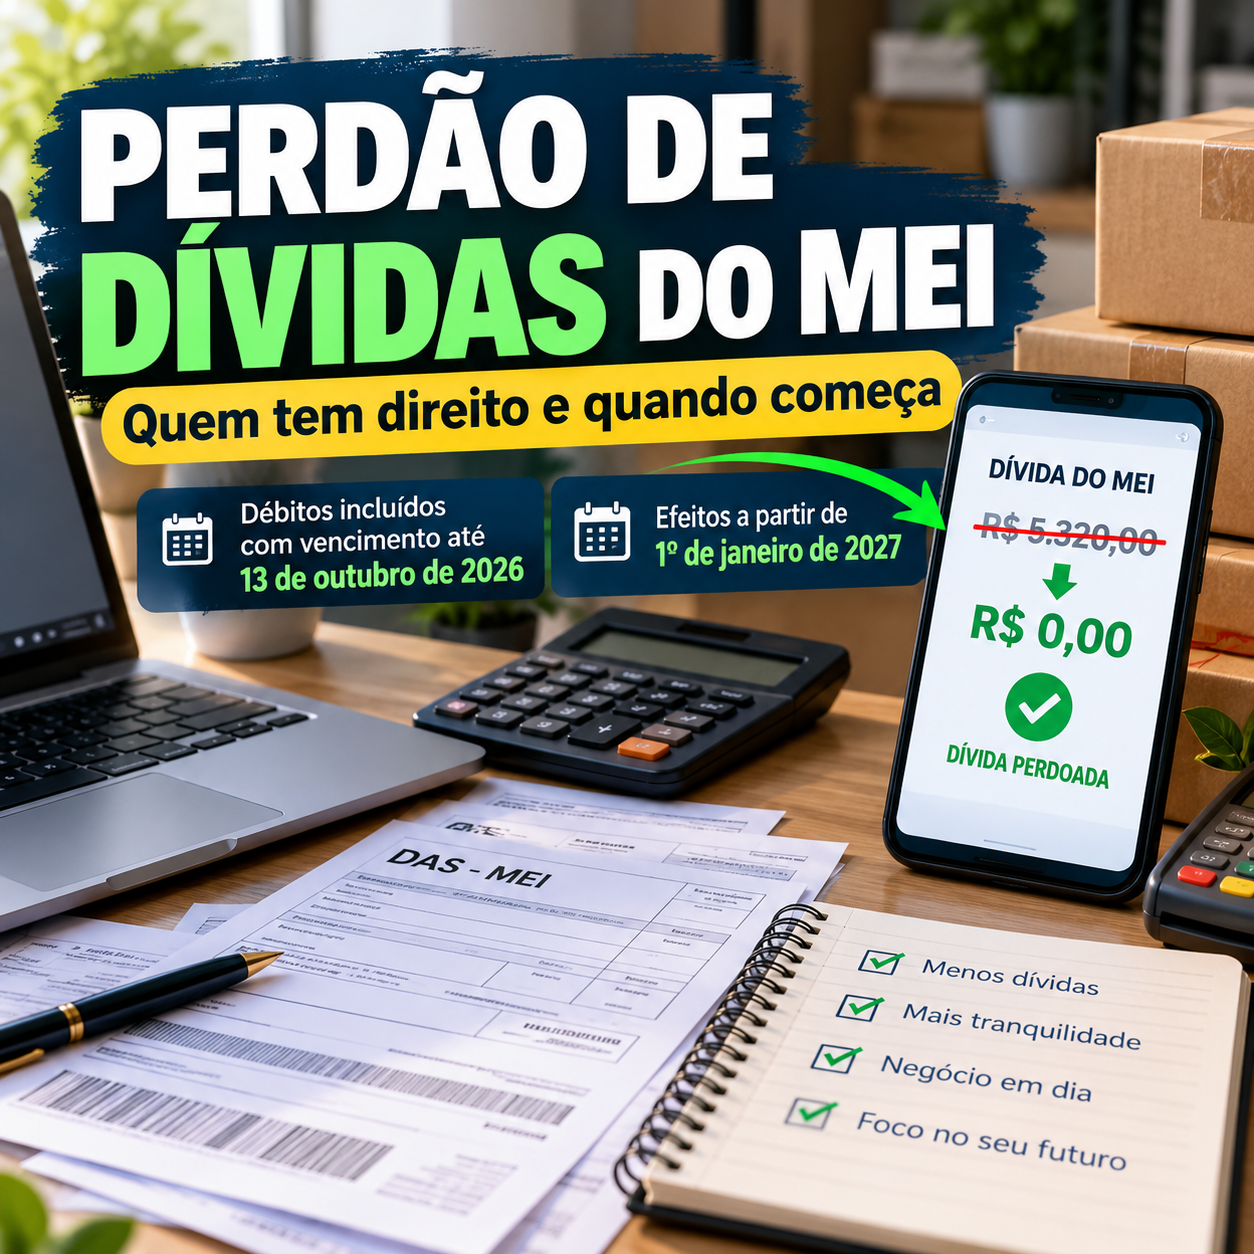
o perdão começa a produzir efeitos em 1º de janeiro de 2027.
Neste artigo, vou explicar de forma simples o que realmente muda, quais dívidas entram, quais continuam existindo e o que o microempreendedor precisa fazer agora.
O que é o perdão das dívidas do MEI?
A Lei Complementar nº 238 criou a chamada remissão de determinados débitos federais do Microempreendedor Individual.
Na prática, remissão significa que uma dívida abrangida pela regra poderá ser extinta.
Segundo a PGFN, o benefício alcança débitos federais relacionados à contribuição previdenciária mensal do MEI com vencimento até:
13 de outubro de 2026.
O perdão pode alcançar:
- valor principal da dívida;
- juros;
- multas;
- encargos legais.
E isso vale tanto para determinados débitos que ainda estão administrados pela Receita Federal quanto para aqueles já inscritos em Dívida Ativa da União.
Toda dívida do MEI será perdoada?
Não.
Esse é provavelmente o ponto mais importante deste artigo.
O perdão não significa que o MEI deixará de dever tudo.
A regra se concentra na parte federal e previdenciária abrangida pela lei.
Isso significa que outros valores podem continuar sendo cobrados.
Por exemplo, a própria PGFN alerta que o perdão não se aplica automaticamente a ICMS e ISS.
Ou seja:
ICMS estadual continua existindo.
ISS municipal continua existindo.
Isso pode causar confusão porque esses valores muitas vezes aparecem juntos dentro da mesma guia do DAS.
A guia é uma só, mas os tributos que fazem parte dela possuem destinos diferentes.
Por isso, não olhe simplesmente para um DAS antigo e conclua que 100% daquela guia será apagada.
Quais dívidas entram no perdão?
Segundo a orientação oficial, entram os débitos relativos à contribuição previdenciária do MEI com vencimento até 13 de outubro de 2026, desde que atendam às condições legais.
Isso inclui dívidas:
- ainda não inscritas em Dívida Ativa;
- já inscritas em Dívida Ativa da União;
- parceladas;
- negociadas;
- garantidas;
- suspensas;
- em cobrança administrativa;
- em determinados casos, discutidas judicialmente.
A abrangência é grande.
Mas reforço: estamos falando da parcela da dívida contemplada pela lei, não necessariamente de tudo que aparece relacionado ao CNPJ.
Preciso pedir o perdão?
Essa é uma boa notícia.
Segundo a PGFN, não é necessário fazer solicitação neste momento.
A identificação das dívidas abrangidas será realizada pelos próprios órgãos responsáveis.
A baixa começa a produzir efeitos em:
1º de janeiro de 2027.
Então eu teria bastante cuidado se começar a aparecer mensagem dizendo:
“Clique aqui para solicitar seu perdão do MEI.”
ou
“Pague uma taxa para liberar o benefício.”
A orientação oficial é justamente o contrário:
o empreendedor não precisa solicitar o perdão agora.
Quando as dívidas serão realmente apagadas?
A data prevista é:
1º de janeiro de 2027.
Isso significa que não devemos interpretar a sanção da lei em outubro como se todas as dívidas já tivessem desaparecido imediatamente.
Até a aplicação efetiva da remissão, o empreendedor deve continuar acompanhando sua situação pelos canais oficiais.
E quem já parcelou a dívida?
Também pode ser beneficiado.
A PGFN informa que a remissão pode alcançar dívidas mesmo quando elas estão:
- parceladas;
- transacionadas;
- negociadas;
- garantidas;
- suspensas.
Se um parcelamento tiver somente débitos abrangidos pelo perdão, a tendência é que esse acordo seja encerrado conforme a aplicação da lei.
Já nos casos em que o parcelamento mistura dívidas que serão perdoadas com outras que continuarão existindo, a situação é diferente.
Nesse cenário, poderá ser necessário solicitar revisão da negociação.
E se o parcelamento tiver ICMS ou ISS?
Aí é justamente onde o empreendedor precisa prestar atenção.
Imagine um acordo que possui:
contribuição previdenciária do MEI + ICMS + ISS.
A parte previdenciária pode estar abrangida pelo perdão.
Mas ICMS e ISS não entram automaticamente.
Então o acordo não necessariamente será cancelado por inteiro.
É por isso que olhar apenas o valor total da dívida pode ser enganoso.
Quem já pagou a dívida recebe o dinheiro de volta?
Não.
A nova regra não cria direito automático à devolução de valores que já foram pagos.
Se você quitou uma parcela anteriormente, aquele dinheiro não será simplesmente devolvido porque outra parte da dívida foi perdoada.
Os valores já pagos são considerados, e o eventual saldo restante abrangido pela lei poderá ser cancelado.
Esse detalhe é importante porque já vi muita gente interpretar “perdão de dívida” como se o governo fosse devolver pagamentos antigos.
Não é isso que a regra prevê.
Existe alguma condição para manter o perdão?
Sim.
E esse é outro ponto que merece muita atenção.
O MEI que continuar formalmente enquadrado nessa categoria deverá manter em dia determinados pagamentos nos seis meses seguintes à entrada em vigor da medida.
A PGFN informa que o descumprimento dessa exigência pode levar ao cancelamento do perdão e à recomposição da dívida.
Em outras palavras:
o benefício não deve ser encarado como uma autorização para deixar de pagar as próximas guias.
Muito pelo contrário.
Quem continuar como MEI precisa redobrar o cuidado com os vencimentos depois da aplicação da medida.
Quem já fechou o MEI também precisa pagar os seis meses seguintes?
Segundo a PGFN, essa obrigação se aplica a quem continuar formalmente enquadrado como MEI.
Quem já encerrou a empresa ou migrou para outro porte não fica sujeito da mesma forma a essa exigência específica.
Mas cada situação deve ser verificada individualmente.
E quem tem processo judicial?
A lei também alcança determinados débitos em cobrança judicial.
Nos casos em que exista uma ação discutindo a dívida, o empreendedor deverá observar as regras de desistência e renúncia relacionadas ao processo.
Eu não tomaria nenhuma decisão judicial baseado apenas em uma notícia ou post de rede social.
Nesse tipo de situação, vale consultar diretamente a PGFN ou buscar orientação profissional.
Dívida bancária do MEI também será perdoada?
Não confunda as duas coisas.
Uma dívida que você possui com:
- banco;
- cartão;
- empréstimo;
- financeira;
- fornecedor;
não é automaticamente a mesma dívida federal tratada pela Lei Complementar nº 238.
Existem outros programas e medidas voltados à renegociação de dívidas bancárias de MEIs, mas isso é outra iniciativa.
Por exemplo, o governo anunciou recentemente medidas de renegociação com descontos para determinadas dívidas bancárias do MEI.
Isso não significa que o empréstimo bancário foi “apagado” pela mesma lei do perdão previdenciário.
Como saber se minha dívida está na Receita ou na PGFN?
Isso depende da situação do débito.
De forma simples:
Débitos ainda não inscritos em Dívida Ativa costumam ser consultados nos canais da Receita Federal.
Débitos inscritos em Dívida Ativa da União podem ser consultados no portal Regularize da PGFN.
Por isso, dois MEIs com dívidas parecidas podem precisar consultar locais diferentes.
Onde consultar a situação do MEI?
Eu usaria apenas os canais oficiais.
Receita Federal
Portal oficial: https://www.gov.br/receitafederal
PGFN — Regularize
Portal oficial: https://www.regularize.pgfn.gov.br
Simples Nacional
Portal oficial: https://www8.receita.fazenda.gov.br/SimplesNacional
Evite colocar CPF, senha do Gov.br ou dados bancários em sites que aparecem por anúncio ou mensagem de WhatsApp prometendo “consultar dívida perdoada”.
Cuidado com golpes usando o perdão do MEI
Esse tipo de notícia é perfeito para golpistas.
Tem uma novidade.
Envolve dinheiro.
Muita gente ainda não sabe exatamente como funciona.
É o cenário ideal para alguém enviar mensagens como:
“Você tem R$ 8 mil de dívida para cancelar. Clique aqui.”
ou
“Último dia para solicitar o perdão.”
ou ainda:
“Seu CNPJ será bloqueado se você não pagar a taxa.”
Se receber algo assim, desconfie.
Principalmente porque a própria PGFN informa que não é necessário fazer pedido neste momento.
Um exemplo simples
Imagine um MEI que possui R$ 4 mil em dívidas antigas.
Dentro desse valor existem:
R$ 3.500 referentes à contribuição previdenciária federal
e
R$ 500 referentes a ICMS ou ISS.
Se os R$ 3.500 estiverem dentro das condições da nova lei, essa parte poderá ser alcançada pelo perdão.
Os R$ 500 estaduais ou municipais, porém, podem continuar sendo cobrados.
Esse exemplo mostra por que manchetes como:
“Governo apagará todas as dívidas do MEI”
podem induzir o leitor ao erro.
A dívida precisa ter vencido até quando?
A data que precisa ser observada é:
13 de outubro de 2026.
Segundo a PGFN, o benefício abrange a contribuição previdenciária do MEI com vencimento até essa data.
Dívidas posteriores não devem ser automaticamente incluídas apenas porque o CNPJ já existia antes.
A data de vencimento do débito é importante.
O perdão já aparece no sistema?
A lei foi sancionada agora, em outubro.
Os efeitos da baixa estão previstos para começar em 1º de janeiro de 2027.
Por isso, não estranhe se a dívida continuar aparecendo nos sistemas antes da aplicação efetiva da medida.
Isso não significa necessariamente que você ficou de fora do benefício.
Vale a pena continuar pagando um parcelamento agora?
Aqui eu teria cuidado para não dar uma resposta igual para todo mundo.
Cada parcelamento pode conter débitos diferentes.
Pode existir contribuição previdenciária, ICMS, ISS ou outros valores.
Além disso, a própria PGFN ainda orientará a aplicação prática das novas regras.
Então eu não cancelaria pagamentos ou acordos por conta própria apenas porque li uma manchete sobre perdão.
Confira primeiro exatamente quais dívidas fazem parte do seu acordo.
A nova lei também mudou outras regras do MEI
Sim.
A Lei Complementar nº 238 não trata apenas de dívidas.
Ela também alterou outros pontos importantes do Microempreendedor Individual.
Entre eles estão:
- aumento do limite de faturamento;
- possibilidade de contratar mais empregados;
- novas regras que começam em datas diferentes.
Já falamos sobre essas mudanças em outro artigo do FinanBR.
Aqui vale colocar um link interno para o artigo sobre o novo limite do MEI em 2027.
Isso ajuda o leitor que quer entender o pacote completo de mudanças.
O que eu faria se tivesse dívida de MEI hoje?
Eu faria quatro coisas.
Primeiro:
consultaria exatamente quais débitos existem.
Segundo:
separaria o que é contribuição previdenciária do que é ICMS, ISS ou outro tipo de dívida.
Terceiro:
não clicaria em nenhum link de WhatsApp prometendo liberar perdão.
Quarto:
continuaria acompanhando as orientações da Receita e da PGFN até janeiro de 2027.
O pior caminho agora é simplesmente parar de acompanhar tudo achando que qualquer dívida desaparecerá.
Perguntas frequentes sobre o perdão das dívidas do MEI
Todas as dívidas do MEI serão perdoadas?
Não. O benefício se aplica a determinados débitos federais, especialmente a contribuição previdenciária do MEI dentro das condições previstas.
ICMS entra no perdão?
Não. A PGFN informa que ICMS não é abrangido pela remissão federal.
ISS será perdoado?
Também não automaticamente. O ISS é tributo municipal e não faz parte do perdão federal mencionado.
Qual é a data limite das dívidas?
A regra alcança débitos elegíveis com vencimento até 13 de outubro de 2026.
Quando o perdão começa?
Os efeitos começam em 1º de janeiro de 2027.
Preciso fazer algum pedido?
Neste momento, não. A PGFN informa que a identificação e baixa serão realizadas conforme as regras da lei.
Dívida parcelada também entra?
Pode entrar, desde que o débito esteja entre aqueles abrangidos pela legislação.
Quem já pagou recebe o dinheiro de volta?
Não. A lei não cria direito automático à restituição dos valores já pagos.
Dívida de cartão ou banco será perdoada?
Não por essa regra. Dívidas bancárias são tratadas separadamente.
Posso parar de pagar o DAS?
Não. O MEI que continuar enquadrado deverá manter atenção especial aos pagamentos seguintes, inclusive porque a manutenção do benefício depende do cumprimento das condições estabelecidas.
Minha impressão sobre a mudança
Na minha opinião, a medida pode representar um alívio importante para quem abriu um pequeno negócio, passou por dificuldades e acabou acumulando contribuições atrasadas.
Mas é justamente por ser uma notícia muito positiva que precisamos tomar cuidado com exageros.
Não é correto dizer:
“Toda dívida do MEI foi cancelada.”
Não foi.
Existe uma parte específica das obrigações federais que está sendo perdoada dentro de determinadas condições.
Para quem realmente está endividado, a diferença entre essas duas informações pode signific milhares de reais.
Então, antes de comemorar ou tomar qualquer decisão, consulte sua situação.
A boa notícia é que o empreendedor não precisa correr para preencher formulário ou pagar intermediário.
A partir de 1º de janeiro de 2027, as dívidas abrangidas começarão a ser baixadas conforme a nova legislação.
Até lá, informação correta é provavelmente o melhor recurso que o MEI pode ter.
Links oficiais úteis
Perguntas frequentes da PGFN sobre o perdão do MEI:
https://www.gov.br/pgfn/pt-br/servicos/perguntas-frequentes/perguntas-frequentes-perdao-do-mei
Lei Complementar nº 238/2026 — Planalto:
https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp238.htm
Portal Regularize da PGFN:
https://www.regularize.pgfn.gov.br/
Receita Federal:
https://www.gov.br/receitafederal/