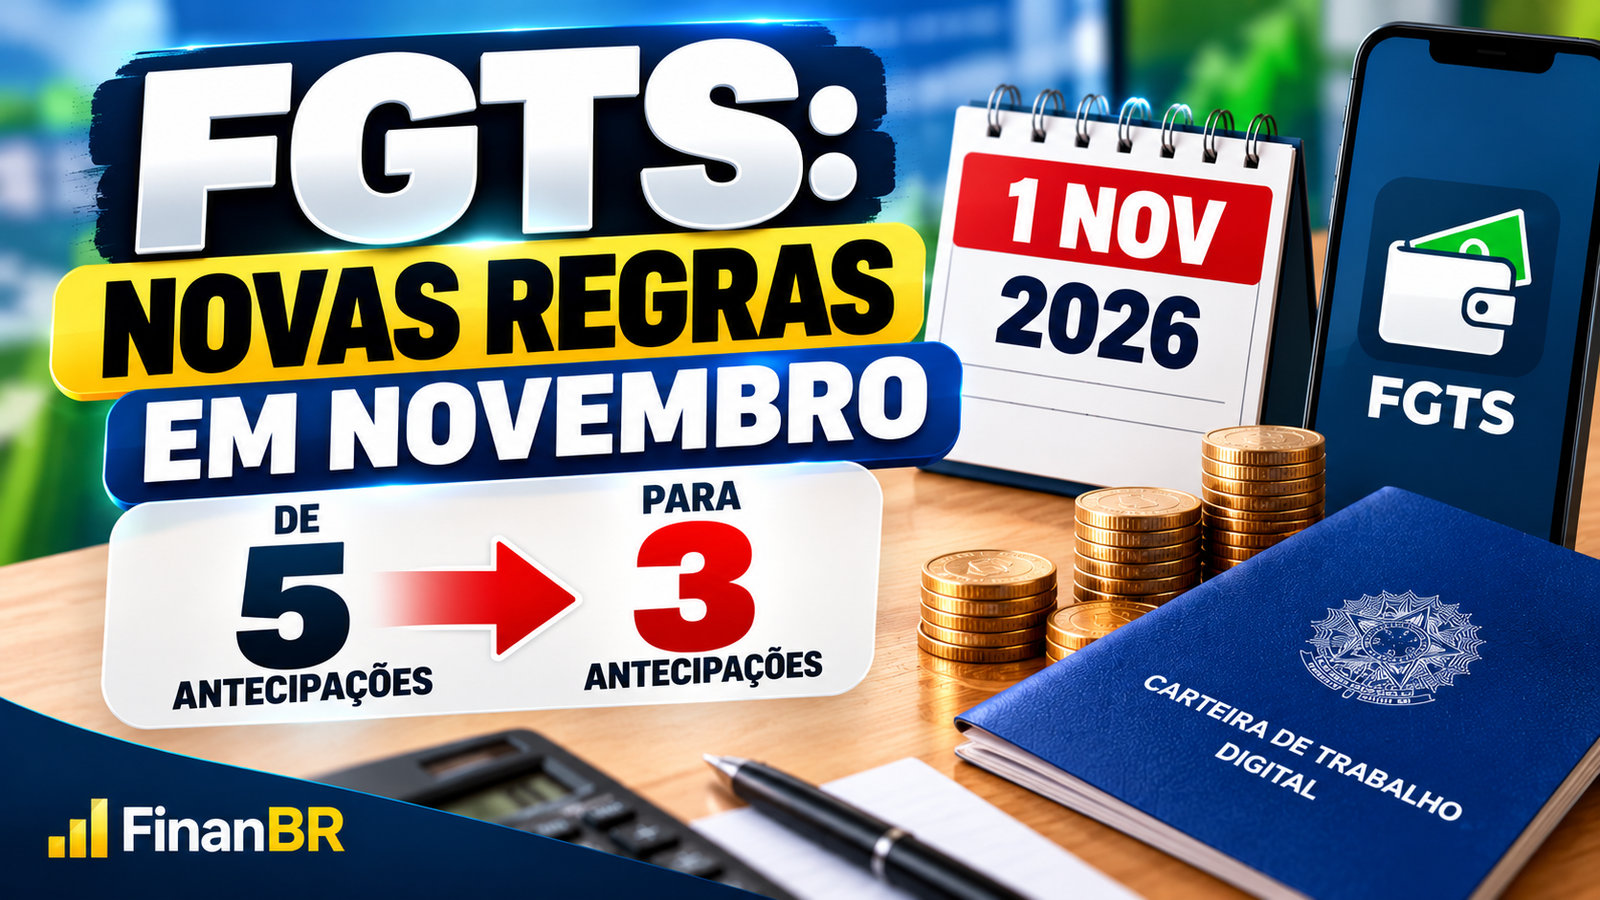
Quem utiliza a antecipação do saque-aniversário do FGTS precisa ficar atento: a partir de 1º de novembro de 2026, o número máximo de saques anuais que podem ser antecipados cai de cinco para três.
A mudança faz parte das novas regras do FGTS e pode reduzir o valor máximo disponível em uma única operação.
Para quem costuma antecipar o saque-aniversário como forma de crédito, é importante entender exatamente o que muda antes de contratar.
Neste guia do FinanBR, você vai entender o que muda, quanto poderá ser antecipado e quais cuidados tomar antes de usar o FGTS como garantia.
O que muda a partir de 1º de novembro de 2026?
Até 31 de outubro de 2026, o trabalhador ainda pode antecipar até cinco saques-aniversário anuais, desde que cumpra as demais regras.
A partir de 1º de novembro de 2026, o limite passa a ser de até três saques anuais.
Na prática, isso reduz o número de parcelas futuras do FGTS que podem ser usadas como garantia em uma antecipação.
Qual será o valor máximo da antecipação?
Pelas regras atuais, cada saque-aniversário antecipado deve ter valor mínimo de R$ 100 e máximo de R$ 500.
Com isso:
- até 31 de outubro de 2026, o total máximo pode chegar a R$ 2.500, considerando cinco parcelas de R$ 500;
- a partir de 1º de novembro de 2026, o total máximo cai para R$ 1.500, considerando três parcelas de R$ 500.
Esse valor não significa que todo trabalhador terá direito automaticamente ao máximo.
O valor disponível depende do saldo do FGTS e das regras aplicáveis ao saque-aniversário.
Exemplo prático
Imagine um trabalhador que possui saldo suficiente e atende a todas as condições para antecipar o valor máximo permitido por ano.
Até 31 de outubro de 2026
Ele poderá antecipar:
R$ 500 × 5 anos = R$ 2.500
A partir de 1º de novembro de 2026
O mesmo trabalhador poderá antecipar:
R$ 500 × 3 anos = R$ 1.500
A diferença pode chegar a R$ 1.000 a menos em uma nova operação.
Existe limite de uma contratação por ano?
Cada saque-aniversário anual pode ficar vinculado a apenas uma operação de crédito.
Isso significa que o trabalhador não poderá usar a mesma parcela anual para várias antecipações diferentes.
Uma nova contratação também pode depender da quitação da antecipação que estiver vinculada ao próximo saque-aniversário.
Quem acabou de aderir precisa esperar?
Sim.
Quem adere ao saque-aniversário precisa aguardar o período previsto pelas regras antes de autorizar uma instituição financeira a consultar o saldo e realizar o bloqueio para antecipação.
Nas regras atuais, existe uma espera de 90 dias para determinadas situações de nova adesão.
Ou seja, aderir ao saque-aniversário não significa conseguir contratar a antecipação imediatamente.
O saque-aniversário normal também muda?
É importante não confundir duas coisas.
A mudança atinge principalmente a antecipação do saque-aniversário, que funciona como uma operação de crédito usando parcelas futuras do FGTS como garantia.
O saque-aniversário em si continua permitindo ao trabalhador retirar anualmente uma parte do saldo disponível, conforme as regras da modalidade.
O que acontece se o trabalhador for demitido?
Esse é um dos pontos mais importantes antes de escolher o saque-aniversário.
Quem está nessa modalidade e é demitido sem justa causa pode sacar a multa rescisória, quando devida, mas não recebe automaticamente todo o saldo da conta do FGTS como ocorreria no saque-rescisão.
Por isso, antes de optar pelo saque-aniversário, é importante considerar o impacto dessa escolha em uma eventual demissão.
Dá para voltar ao saque-rescisão?
Sim, desde que não exista uma antecipação contratada que impeça a mudança.
Mas o retorno não acontece imediatamente.
A alteração para o saque-rescisão só passa a valer após o período previsto nas regras do FGTS.
Por isso, a decisão pelo saque-aniversário precisa ser tomada com cuidado.
Antecipar o FGTS vale a pena?
Depende da situação financeira.
A antecipação pode ter juros menores do que algumas linhas de crédito comuns, justamente porque existe o saldo do FGTS como garantia.
Mas ainda é uma operação de crédito.
Antes de contratar, compare:
- taxa de juros;
- CET da operação;
- valor efetivamente liberado;
- número de parcelas futuras comprometidas;
- necessidade real do dinheiro;
- outras opções de crédito disponíveis.
Quando pode fazer sentido?
A antecipação pode ser considerada em situações como:
- troca de uma dívida muito cara por outra mais barata;
- necessidade financeira emergencial;
- quitação de cartão ou cheque especial, desde que a conta realmente compense;
- reorganização financeira com planejamento.
Quando pode ser uma má ideia?
Usar a antecipação para consumo por impulso pode comprometer dinheiro que ficaria disponível no FGTS no futuro.
Por exemplo:
- compras sem planejamento;
- festas;
- eletrônicos desnecessários;
- viagens sem orçamento;
- pagar uma dívida e voltar a se endividar logo depois.
Nesses casos, a antecipação pode apenas trocar um problema financeiro por outro.
Recomendação do FinanBR
Antes de antecipar o saque-aniversário, faça três perguntas.
1. Eu realmente preciso desse dinheiro agora?
Se a resposta for não, talvez seja melhor preservar o saldo.
2. Estou usando o dinheiro para reduzir uma dívida mais cara?
Se o objetivo for trocar juros muito altos por uma linha mais barata, a operação pode fazer mais sentido.
3. Entendi quanto do meu FGTS ficará comprometido?
Esse ponto é fundamental.
A antecipação não deve ser vista como dinheiro gratuito. Ela compromete parcelas futuras do saque-aniversário.
O que fazer antes de 1º de novembro?
A proximidade da mudança não significa que o trabalhador precise correr para contratar antes do prazo.
Contratar apenas porque o limite vai diminuir pode ser uma decisão ruim.
O mais importante é avaliar se a antecipação realmente é necessária.
Se você já estava planejando contratar, compare as condições entre diferentes instituições financeiras e verifique o custo total.
Se não havia necessidade, não faz sentido criar uma dívida apenas para aproveitar um limite maior.
Como consultar o saque-aniversário?
O trabalhador pode verificar informações pelo aplicativo FGTS e pelos canais oficiais da Caixa.
No aplicativo é possível consultar:
- saldo;
- modalidade de saque;
- valores disponíveis;
- autorizações para instituições financeiras;
- informações sobre antecipação.
Cuidado com golpes
Mudanças no FGTS costumam atrair golpes.
Desconfie de mensagens prometendo liberação imediata de valores ou pedindo:
- senha;
- código recebido por SMS;
- pagamento antecipado;
- transferência via Pix;
- dados bancários por WhatsApp.
Sempre consulte informações nos canais oficiais.
Resumo das mudanças
Até 31 de outubro de 2026:
- antecipação de até 5 saques anuais;
- máximo de R$ 500 por saque;
- total potencial de até R$ 2.500.
A partir de 1º de novembro de 2026:
- antecipação de até 3 saques anuais;
- máximo de R$ 500 por saque;
- total potencial de até R$ 1.500;
- continuam valendo as demais regras da modalidade.
Conclusão
A partir de 1º de novembro de 2026, a antecipação do saque-aniversário do FGTS ficará mais limitada.
O trabalhador poderá comprometer no máximo três saques anuais, contra até cinco permitidos anteriormente.
Com o limite de R$ 500 por saque anual, o valor máximo potencial passa de R$ 2.500 para R$ 1.500.
A mudança torna ainda mais importante comparar juros, entender quanto do saldo ficará comprometido e avaliar se realmente vale a pena usar o FGTS como garantia de crédito.
Antes de contratar, consulte sempre os canais oficiais e evite tomar decisões apenas pela pressa de aproveitar o limite atual.
links externos oficiais:
FGTS — Saque-Aniversário FGTS
. Caixa — Saques do FGTS Caixa Econômica Federal.
Mais conteúdo: 13º salário 2026.